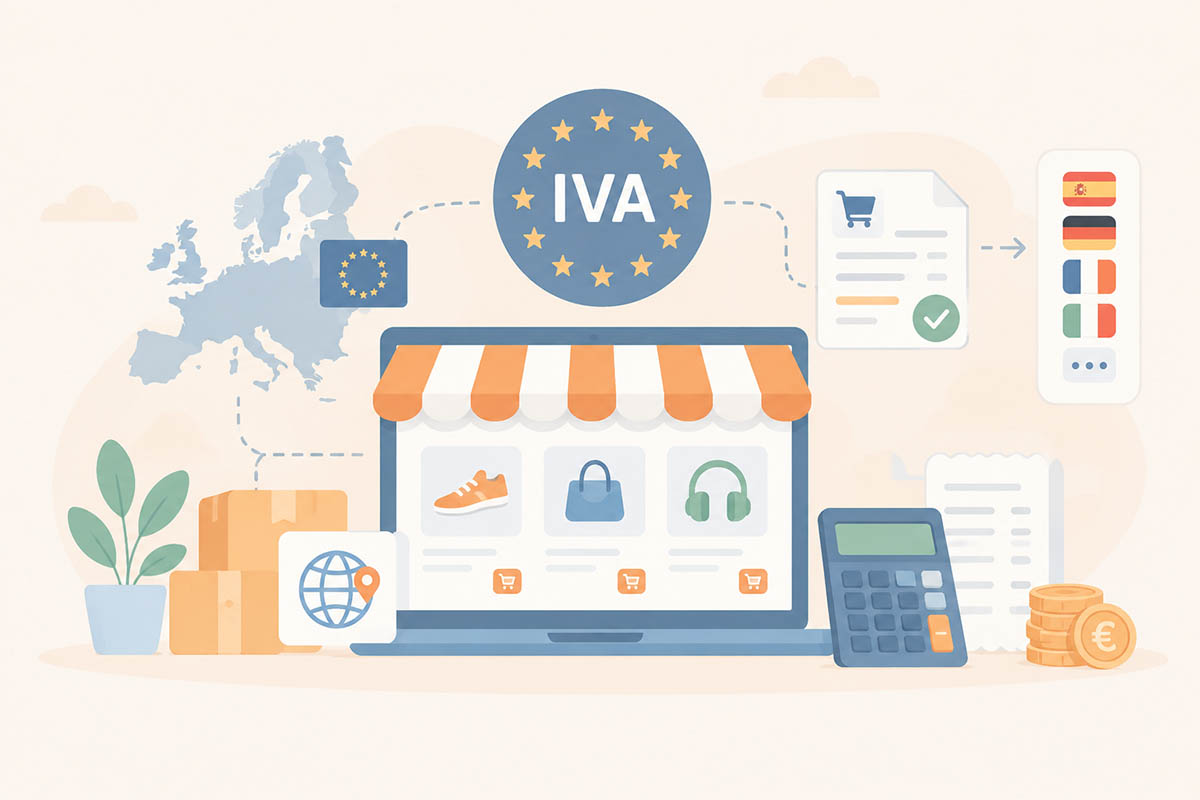

Vender tus productos a clientes de otros países de la Unión Europea es una de las mejores vías para escalar una tienda online. Sin embargo, en el momento en que empiezas a enviar paquetes al extranjero, la gestión fiscal se vuelve más complicada. Dependiendo de dónde estén tus clientes o de la procedencia de la mercancía, las reglas pueden cambiar. En este artículo repasamos las dudas más habituales sobre el IVA europeo de forma directa y práctica.
¿Qué encontrarás aquí?
¿Tengo que aplicar siempre el IVA del país del cliente?
No necesariamente. Hasta hace unos años, cada país fijaba sus propios límites de venta. Hoy la regla es mucho más clara: existe un umbral único de 10.000 euros anuales para el conjunto de tus ventas B2C (a consumidores finales) dentro de la Unión Europea.
Mientras el importe total de tus ventas a particulares de otros Estados miembros no supere esa cifra en el año natural, puedes seguir aplicando el IVA de tu país de residencia a todas las facturas. Pero en cuanto sobrepases los 10.000 euros acumulados en Europa, estás obligado a aplicar el tipo de IVA del país donde reside tu comprador (por ejemplo, el 19 % en Alemania, el 20 % en Francia o el 23 % en Portugal).
¿Qué es el OSS y para qué sirve?
El One Stop Shop (OSS) es un régimen pensado para simplificar la declaración del IVA de determinadas ventas y servicios B2C realizados en otros Estados miembros.
Antes de la llegada del régimen OSS superar el umbral de los 10.000 € significaba tener que darte de alta y declarar el impuesto en cada país europeo donde tuvieses clientes.
El sistema OSS resuelve esta carga burocrática. Te permite darte de alta en la administración fiscal de tu país de origen y presentar una sola declaración trimestral (en España, el Modelo 369) donde incluyes las ventas realizadas a cada país. Ingresas la recaudación total en tu hacienda local y es la propia administración la que se encarga de transferir los fondos a cada destino.
¿Qué diferencia hay entre OSS e IOSS?
Aunque los nombres pueden llevar a confusión, se ocupan de situaciones diferentes.
El OSS se utiliza principalmente para ventas B2C de bienes dentro de la UE y para determinados servicios.
El régimen IOSS (Import One Stop Shop) se aplica a las ventas a distancia de bienes importados desde terceros países (como China, Reino Unido o Estados Unidos) cuando el valor del envío no supera los 150 euros.
En el sistema tradicional, el comprador solía encontrarse con el problema de tener que pagar el IVA y los gastos de despacho aduanero al recibir el paquete en su casa. Al utilizar IOSS, cobras el IVA del país del comprador directamente en la pasarela de pago (checkout). El paquete entra en la UE con el trámite resuelto y el cliente recibe su pedido sin sorpresas ni recargos en la entrega.
¿El límite de 150 euros del IOSS es el precio máximo de cualquier producto?
Hay que mirar el valor de la consignación, no simplemente el precio que aparece en la ficha del producto. Además, el régimen de importación no se aplica a determinados productos sujetos a impuestos especiales.
También conviene distinguir entre IVA y aranceles. Desde el 1 de julio de 2026, la exención de derechos de aduana para determinados envíos de hasta 150 euros ha desaparecido y se aplica un derecho aduanero fijo temporal de 3 euros por artículo en las ventas a distancia correspondientes. Esto es independiente del funcionamiento del IOSS.
¿Y si vendo desde España a clientes de fuera de la UE?
Aquí ya no estamos ante una venta intracomunitaria. En función del país de destino y de cómo se organice la exportación, entran en juego las reglas de exportación, importación y aduanas del país correspondiente.
Para el vendedor español es importante distinguir claramente entre una venta nacional, una venta a otro país de la UE y una exportación fuera de la UE. Confundir estos escenarios puede llevar a aplicar un IVA que no corresponde o a dejar obligaciones sin atender.
¿Y si vendo a través de un marketplace?
Si utilizas plataformas como Amazon, AliExpress o eBay, la normativa les otorga el papel de «proveedor presunto» en determinados escenarios. Esto implica que, para bastantes ventas transfronterizas o importaciones de bajo valor, el propio marketplace se encarga de retener e ingresar el IVA en nombre del vendedor.
Aun así, la responsabilidad de verificar tus registros y tu facturación sigue recayendo en tu empresa. Es imprescindible revisar cómo gestiona los impuestos cada plataforma para evitar emitir facturas erróneas o duplicar la tributación.
¿Cómo adapto mi tienda online para cumplir la normativa?
Para llevar una gestión fiscal ordenada en el día a día de tu E-commerce, conviene poner en marcha tres acciones:
- Configura la geolocalización de impuestos en tu tienda: plataformas como Shopify o WooCommerce ajustan de forma automática la tasa de IVA aplicada en la pasarela según el país de destino.
- Vigila el umbral global de facturación: revisa el acumulado de tus ventas internacionales para darte de alta a tiempo en el régimen OSS (en España, mediante el Formulario 035) antes de rebasar el límite legal.
- Organiza la contabilidad por países: mantén tus informes de ventas desglosados por territorio de destino para facilitar el trabajo a tu asesoría durante las liquidaciones trimestrales.
Gestionar el IVA europeo no tiene por qué ser un quebradero de cabeza para las PYMES. Una vez ajustadas las herramientas de tu tienda online y tramitada la ventanilla única, vender a cualquier punto de la Unión Europea resulta tan sencillo como hacerlo dentro de tu propio país.